Bolagsstyrning är en mycket viktig fråga när det gäller publikt noterade
bolag. I ett börsnoterat bolag finns som sagt allt som oftast någon,
några huvudaktieägare och en mängd mindre minoritetsaktieägare. Dessa
mindre aktieägare har en mycket begränsad insyn i de bolag som man äger
aktier i. Man har en insyn genom den publika informationen som bolagen
presenterar och den ev. medieuppmärksamhet som bolag drar på sig. Sedan
är det mer eller mindre stopp. En majoritetsaktieägare har däremot en
helt annan insyn, man tillsätter styrelse, är med i diskussioner kring
strategier och övrig affärsverksamhet. En helt annan inblick kort och
gott än vad mindre aktieägare har.
Genom att det finns detta förhållande mellan majoritets och
minoritetsaktieägare i noterade bolag är det viktigt att det finns
spelregler för hur ett noterat bolag skall sköta sin bolagsstyrande
verksamhet om inte detta skulle finnas är risken att mindre aktieägares
kapital skulle kunna utnyttjas av majoritetsaktieägare. Vilket helt
klart skett i ett flertal olyckliga fall där mindre aktieägare mer eller mindre blivit lurade. I Sverige har vi hanterat detta genom
aktiebolagsslagen samt "svensk kod för bolagsstyrning". Koden för
bolagsstyrning är något som starkt påverkar redovisning och
styrelsearbete i börsnoterade bolag och det blir en mer "krånglig
administration" helt naturligt i ett börsnoterat bolag jämfört med ett
icke noterat bolag.
I närtid har det varit två intressanta händelser kring
bolagsstyrning. Det ena är att styrelseproffset Peggy Bruzelius har
rutit till i media om att kod för bolagsstyrning och regelverk kring
noterade bolag börjar bli allt för komplicerat och det har nått en gräns
där allt för mycket av bolagsstyrelsen arbete handlar om formaliafrågor
och mycket fokus tappas från bolagets affärsverksamhet. Vällovligt
förstås och det får givetvis inte vara på det sättet att ett bolag
ekonomiskt förlorar på att vara börsnoterat, detta kan då bli en
förklaring till varför bolag inte väljer att bli börsnoterade utan
istället säljas till riskkapitalbolag exempelvis.
Den andra intressanta frågan med anknytning till bolagsstyrning är
turerna som hänt kring Lundin Petroleum. I LUPE har det från media och
mindre aktieägare rests frågetecknen kring bolagets affärsetik i
verksamhet som bedrivs i Afrika. Frågan har kommit till den nivån att
många aktieägare önskat att det genomförs en större oberoende granskning
av bolaget affärer inom denna affärsverksamhet. Frågan restes på
bolagets årsstämma där det uppkom en tydlig konflikt och huvudägare
körde över minoritet (22% av aktiekapitalet röstade för den oberoende
granskningen) varpå nu flera större institutionella aktörer med
minoritetsposter sr väljer att sälja sina aktier då dom känner att dom
inte alls kan påverka bolagets verksamhet.
Jag tycker det är viktigt att det fortsatt förs en diskussion kring
bolagsstyrning och det är inte en lätt uppgift att detta hålls på en
nivå där regelverk inte blir för krånglig och heller inte så till den
graden att minoritetsaktieägares intressen glöms bort.
En svår fråga
med svåra avvägningar.
torsdag 31 maj 2012


måndag 21 maj 2012
När kommer krisen i Aktiepararna?

Aktiespararna är en ideell organisation med styvt 40 år på nacken som enligt dom själva: är en oberoende intresseorganisation för enskilda som sparar eller vill främja sparande i marknadsnoterade aktier, aktiefonder och andra aktierelaterade värdepapper. Förbundets uppgift är att för medlemmarna skapa bästa möjliga förutsättningar för aktiesparande.
För att uppnå detta mål bedriver Aktiespararna verksamhet inom flera områden. Bland annat bevakar förbundet bolagsstämmor, bedriver lobbyverksamhet, är drivande i självreglerings- och corporate governancefrågor på börs- och värdepappersmarknaden, medverkar i statliga utredningar och referensgrupper samt ingår i olika internationella nätverk och organisationer. Kort sagt en organisation för minoritets aktieägare
Aktiespararna har idag en ganska så omfattande kapitalförvaltning som har sin grund i att organisationen sålde Aktiespar fondkommission till konkurrenten hq.se/Avanza och då fick betalt i hq.se aktier, ursäkta Avanza-aktier. Totalt är aktiesparnas värdepappersportfölj idag värd (vid årsskiftet 2011/2012) 137Mkr, vilket för övrigt är ungefär drygt 2000kr per medlem. Mycket pengar men då Aktiesparnas verksamhet gått back (före finansnetto)så har man allt som oftast tvingats sälja av värdepapper för att täcka underskottet i verksamheten.
Underskottet kan man t.ex. titta i årsredovisningen från 2001 där man kan läsa att Aktiespararna 2011 omsatte 85mkr (i denna siffra räknar jag då in verksamheten i Svericebolag, Aktieinvest mm) och man har rörelsekostnader på drygt 100mkr. Underskottet täcks upp av aktieutdelningar och ränteintäkter plus då att man med jämna mellanrum säljer av aktier kort och gott.
Som "alltid" i större ideella organisationer med både anställd personal och stor mängd ideellt arbetande medlemmar i lokal verksamhet uppkommer en naturlig konflikt mellan central, (regional) och lokal verksamhet samt mellan anställd personal där den egna lönen många gånger kan vara det viktigaste med organisationens verksamhet och gräsrotsnivån som lägger ner många timmar i veckan för gratis fika (ja ofta får man väl betala fikan själv också) på torsdagar. Denna konflikt uppkommer såväl i golfförbund, politiska partier, fackförbund som Aktiespararna. Detta är inget unikt vill jag säga utan ganska så normalt att det gnisslar lite mellan olika nivåer till följd av olika agendor. Ofta är det många på central nivå som vill styra den lokala verksamheten när det i större ideella organisationer är den lokala versakmheten som tillsätter valberedningar, styrelser och indirekt VD.
Sedan 2009 är Gunther Mårder VD i Aktiesparna, den yngste VD som Aktiespararna haft. Jag bedömer lekmannamässigt att Mårder idag har ett starkt stöd inom Aktiespararna, speciellt ute i den lokala ideella verksamheten. Då Mårder är kunnig, reser mycket och är duktig föredragshållare. I det avseendet en god representant för aktiespararna enligt mig. Hur hans stöd ser ut på kansliet och bland den anställda personalen har jag ingen insikt i. Dock så är det tyvärr ett faktum att Mårder inte har levererat i form av att hejda medlemsraset i Aktiespararna. Sedan Mårder tillträdde har Aktiesparna tappat ung 15% av sina medlemmar och förr eller senare kommer det börja knorras i leden (det gör det nog på sina håll redan), var 6e medlem är defacto borta på några få år, under Mårders ledning. Man kan säkert förklara detta med en generellt minskad organisationsbenäghet i samhället, dålig börs, motarbetande banker, fondsparnade mm mm, med faktum kvarstår. Var 6.e medlem har lämnat, sedan aktiesparnas glansdagar har hälften(!) av medlemmarna lämnat, det torde ge rejäl sjukdomsinsikt och någonstans går gränsen för där organisationens legitimitet börjar urholkas, från att ha varit en mycket stor organisation faller man raskt idag mot allt mindre medlemsantal.
Lika så kan det börja knorras rejält om förbundet genomför mer eller mindre nödvändiga neddragningar till följd av medlemsraset och olika åsikter och hur och var dessa neddragningar ska genomföras.
I närtid har det blåst upp en liten storm (i ett vattenglas) i Aktiesparna och det berör ett samarbete som aktiesparna haft med PR bolaget Kagan-event och OKQ8. Lite mer om den soppan går t.ex. läsa på Aktiesparna Falun-Borlänges hemsida på följande länk. Hur denna historia kommer sluta vet ingen idag men historien är absolut inte slut än och det är nog en tidsfråga innan media skriver om denna för aktiesparna sorgliga historissorgliga historia.
Skribenten är medlem i aktiespararna sedan unga år
torsdag 17 maj 2012
Risken med att investera i mindre bolag
Återigen har ett mindre börsnoterat (i detta fallet precis nyligen avnoterat under konstiga former) hamnat i blåsväder och mindre aktieägare får nog se sin investering vara ganska så osäker i dagsläget.
Denna gång är det factoringbolaget Värmlands finans med ca. 1000 mindre aktieägare som hamnat mitt turbulens när polismyndigheten gjorde ett stort tillslag mot bolaget i en utredning om grov ekonomisk brottslighet. Ett tillslag som också innefattar MC-gänget Hells Angels. Vad som hänt och inte hänt är förstås idag som utomstående svårt att förstå sig på men man kan ju misstänka att dte förekommit en hel del fuffens. Säkerligen lär det stå en hel del i media framgent om vad som hänt.
Att någonting inte stod helt rätt till i bolag tidigare i våras kunde man nog ana och det syntes lite ugglor i mossen då det varit en mycket stor turbulens i bolaget. Styrelsemedelmmar som avgår hastigt, en börsnotering som upphör med kort varsel, något företagsförvärv utan större information, en riktad nyemission till kretsen utanför gamla aktieägare osv. Oftast inga bra signaler.
Utan att vara helt insatt i situationen skulle jag nog gissa att det kan bli problem för aktie och obligationsägare att få igen pengar. För bolagets löpande verksamhet så är det också säkerligen ett problem att inget företag vill göra affärer med ett företag där polisen gjort tillslag mot så även här får bolaget svårigheter att driva verksamheten vidare även om det kan finnas en livskraftig kärna.
Som sagt, att investera i mindre/små bolag på mindre listor kräver verkligen att man är insatt i vad man investerar i och ett klokt råd är att verkligen titta upp de personer som finns i kretsen som ägare och tjänstemän i företagen. i ett litet bolag finns en mindre genomlysning och det är svårare som mindre aktieägare.
Denna gång är det factoringbolaget Värmlands finans med ca. 1000 mindre aktieägare som hamnat mitt turbulens när polismyndigheten gjorde ett stort tillslag mot bolaget i en utredning om grov ekonomisk brottslighet. Ett tillslag som också innefattar MC-gänget Hells Angels. Vad som hänt och inte hänt är förstås idag som utomstående svårt att förstå sig på men man kan ju misstänka att dte förekommit en hel del fuffens. Säkerligen lär det stå en hel del i media framgent om vad som hänt.
Att någonting inte stod helt rätt till i bolag tidigare i våras kunde man nog ana och det syntes lite ugglor i mossen då det varit en mycket stor turbulens i bolaget. Styrelsemedelmmar som avgår hastigt, en börsnotering som upphör med kort varsel, något företagsförvärv utan större information, en riktad nyemission till kretsen utanför gamla aktieägare osv. Oftast inga bra signaler.
Utan att vara helt insatt i situationen skulle jag nog gissa att det kan bli problem för aktie och obligationsägare att få igen pengar. För bolagets löpande verksamhet så är det också säkerligen ett problem att inget företag vill göra affärer med ett företag där polisen gjort tillslag mot så även här får bolaget svårigheter att driva verksamheten vidare även om det kan finnas en livskraftig kärna.
Som sagt, att investera i mindre/små bolag på mindre listor kräver verkligen att man är insatt i vad man investerar i och ett klokt råd är att verkligen titta upp de personer som finns i kretsen som ägare och tjänstemän i företagen. i ett litet bolag finns en mindre genomlysning och det är svårare som mindre aktieägare.
Ett styckande brännande svensk näringslivshistoria
Tänkte sticka in med ett inlägg med lite näringslivshistoria. På olika produkter såsom en dammsugare, en TV, lastbilar eller läskedrycker eller vad sjutton som helst så brukar det traditionellt vara en handfull olika bolag som dominerar världsmarknaden. Oftast några företag från USA, något från Europa och något asiatiskt företag. Ofta har vi ju även svenska stora exportföretag inom några produktsortiment.
Världsmarknaden för friluftskök som är en synnerligen liten nichprodukt domineras idag precis som många andra produkter har en dryg handfull olika märken några amerikanska märken Mountain Safety Research (MSR), Coleman (med det extra varumärket Canpingaz), Tyska Edelrid som är mest kända för klätterutrustning, den växande stjärnan Jetboil och utöver dessa företag hela tre(!) i grunden svenska företag. Trangia, Primus och Optimus. Med andra ord är just friluftskök en riktigt svensk paradgren och har varit så synnerligen länge.
Trangia

På bild. Det klassiska trangiaköket nr. 25 (normalstorlek)
Trangiaköket tror jag i stort sett varenda svensk som idkat friluftsliv har en emotionell koppling till. Många blåbärssoppor, makaroner och kaffekoppar har blivit uppvärma på ett Trangiakök. Trangia med ursprung från den jämtländska orten Trångsviken har kortast historiska anor av de svenska friluftsköksbolagen då Trangiaköket introducerades så sent som på 1950-talet. Trangia konstruerade ett genialiskt vindskydd som är tilllika transportförpackning och en enkelhet med spritbrännare som medför att alla kunde använda det med lätthet utan någon övning. Ett Trangiakök har nackdelen att det är tungt, svårt att använda på vintern (med spritbrännaren) och är bränsleslukande vilket gör det mest lämpligt för kanske en helgtur med familjen under sommarhalvåret och några stora äventyrare av rang har därmed inte använt sig av Trangiakök. Idag exporteras Trangiakök över hela världen men är i omsättning (dryga 30 Mkr) klart mindre än nedanstående storebror. Sverige gissar jag fortsatt är viktigaste marknaden.
Primus

På bild, Primus Primus. Köket som Roald Amundsen hade med sig till Sydpolens första besök.
Primus är trots att det i Sverige troligtvis är mindre känt än Trangia. Men internationellt är Primus friluftskökens nummer ett med en omsättning på dryga 100Mkr idag. Inte så mycket direkt men världsmarknaden för friluftskök är inte så stor. Historien är sprängfylld av heroiska äventyr där Primus har funnits med. Andrés ballongfärd, Fritjof Nansens turer, första bestigningen av Mount Everest, Göran Kropps äventyr. Där det funnits äventyrare har Primus funnits, redan från början med köket Primus Primus som uppfanns redan i slutet av 1800-talet. Primus styrka på den tiden var att man konstruerade ett mycket säkert, bränslesnålt, lätt och driftsäkert fotogenkök som fungerade under alla förhållanden. I slutet av 1800-talet revolutionerade Primus friluftsköken till en helt ny nivå. Köken innan Primus var mer eller mindre förenade med livsfara att använda.
Idag ingår Primus i börsnoterade Fenix Outdoor produktflora bredvid t.ex. Fjällräven och Tierra och är kanske mer känt idag för gaskök än för andra typer av friluftskök även om man har högklassiga flerbränslekök såsom synnerligen läckra titanköket Omnilite Ti.
Optimus

På bild, Optimus Svea som är ett smått legendarisk friluftskök som många av världshistoriens största klättare har använt för att bli mätta i bergen. Trots nästan 100 år på nacken så nytillverkas och säljs Svea fortfarande(!).
Det bland allmänheten kanske minst kända svenska företaget av de större bolagen är Optimus som numera ägs av Schweiziska bolaget Katadyn har anor sedan sekelskiftet 18-1900-tal. Precis som primus konstruerade Optimus till en början enbart fotogenkök. Kök som sedan kunde brinna på vad tusan som skit helst till bränslen. Med tiden utvecklade man också klassiska fotogenlyktor såsom Optimus 200.
Optimus har historiskt gjort ganska så många lättviktskök vilket gjort märket populärt bland klättare och det är många klätterexpeditioner som haft ett Optimus Hiker i baslägret och ett Optimus Svea på lite högre höjd. Ett friluftskök från Optimus som många svenska män använt är köket Tor, i folkmun "jägarköket" som är ett enkelt litet spritkök som används av svenska försvarsmaktens jägarsoldater. Många fallskärmsjägare och kustjägare har fått varm pulvermat på dessa kök, i den mån man hann äta. Även Optimus gör likt Primus idag många fina såväl gas som flerbränslekök.
Världsmarknaden för friluftskök som är en synnerligen liten nichprodukt domineras idag precis som många andra produkter har en dryg handfull olika märken några amerikanska märken Mountain Safety Research (MSR), Coleman (med det extra varumärket Canpingaz), Tyska Edelrid som är mest kända för klätterutrustning, den växande stjärnan Jetboil och utöver dessa företag hela tre(!) i grunden svenska företag. Trangia, Primus och Optimus. Med andra ord är just friluftskök en riktigt svensk paradgren och har varit så synnerligen länge.
Trangia

På bild. Det klassiska trangiaköket nr. 25 (normalstorlek)
Trangiaköket tror jag i stort sett varenda svensk som idkat friluftsliv har en emotionell koppling till. Många blåbärssoppor, makaroner och kaffekoppar har blivit uppvärma på ett Trangiakök. Trangia med ursprung från den jämtländska orten Trångsviken har kortast historiska anor av de svenska friluftsköksbolagen då Trangiaköket introducerades så sent som på 1950-talet. Trangia konstruerade ett genialiskt vindskydd som är tilllika transportförpackning och en enkelhet med spritbrännare som medför att alla kunde använda det med lätthet utan någon övning. Ett Trangiakök har nackdelen att det är tungt, svårt att använda på vintern (med spritbrännaren) och är bränsleslukande vilket gör det mest lämpligt för kanske en helgtur med familjen under sommarhalvåret och några stora äventyrare av rang har därmed inte använt sig av Trangiakök. Idag exporteras Trangiakök över hela världen men är i omsättning (dryga 30 Mkr) klart mindre än nedanstående storebror. Sverige gissar jag fortsatt är viktigaste marknaden.
Primus

På bild, Primus Primus. Köket som Roald Amundsen hade med sig till Sydpolens första besök.
Primus är trots att det i Sverige troligtvis är mindre känt än Trangia. Men internationellt är Primus friluftskökens nummer ett med en omsättning på dryga 100Mkr idag. Inte så mycket direkt men världsmarknaden för friluftskök är inte så stor. Historien är sprängfylld av heroiska äventyr där Primus har funnits med. Andrés ballongfärd, Fritjof Nansens turer, första bestigningen av Mount Everest, Göran Kropps äventyr. Där det funnits äventyrare har Primus funnits, redan från början med köket Primus Primus som uppfanns redan i slutet av 1800-talet. Primus styrka på den tiden var att man konstruerade ett mycket säkert, bränslesnålt, lätt och driftsäkert fotogenkök som fungerade under alla förhållanden. I slutet av 1800-talet revolutionerade Primus friluftsköken till en helt ny nivå. Köken innan Primus var mer eller mindre förenade med livsfara att använda.
Idag ingår Primus i börsnoterade Fenix Outdoor produktflora bredvid t.ex. Fjällräven och Tierra och är kanske mer känt idag för gaskök än för andra typer av friluftskök även om man har högklassiga flerbränslekök såsom synnerligen läckra titanköket Omnilite Ti.
Optimus
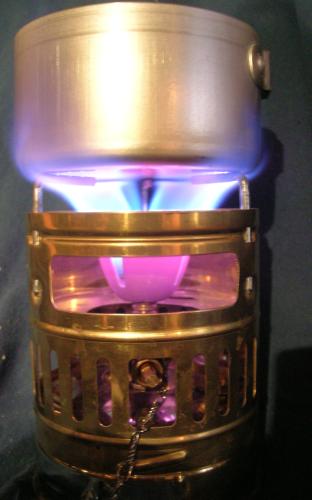
På bild, Optimus Svea som är ett smått legendarisk friluftskök som många av världshistoriens största klättare har använt för att bli mätta i bergen. Trots nästan 100 år på nacken så nytillverkas och säljs Svea fortfarande(!).
Det bland allmänheten kanske minst kända svenska företaget av de större bolagen är Optimus som numera ägs av Schweiziska bolaget Katadyn har anor sedan sekelskiftet 18-1900-tal. Precis som primus konstruerade Optimus till en början enbart fotogenkök. Kök som sedan kunde brinna på vad tusan som skit helst till bränslen. Med tiden utvecklade man också klassiska fotogenlyktor såsom Optimus 200.

Optimus har historiskt gjort ganska så många lättviktskök vilket gjort märket populärt bland klättare och det är många klätterexpeditioner som haft ett Optimus Hiker i baslägret och ett Optimus Svea på lite högre höjd. Ett friluftskök från Optimus som många svenska män använt är köket Tor, i folkmun "jägarköket" som är ett enkelt litet spritkök som används av svenska försvarsmaktens jägarsoldater. Många fallskärmsjägare och kustjägare har fått varm pulvermat på dessa kök, i den mån man hann äta. Även Optimus gör likt Primus idag många fina såväl gas som flerbränslekök.

torsdag 10 maj 2012
Bra med räntebevis, men hur går det med prissättningen?
Jag har som sagt tappat sugen lite (och haft taskigt med tid) att skriva blogginlägg sista tiden och har gjort mycket annat än att skriva blogginlägg men får väl försöka hålla upp lite styrfart. Lite kul att ett första blogginlägg på 2-3 månader kommenteras av Nordnets sverigechef på twitter. Nej nu tal om något annat, nämligen räntebevis.
En av nymodigheterna som presenterats sista tiden är värdepappret räntebevis som har skapats av banken Nordea. Även Handelsbanken har sedan tidigare haft liknande produkter (av tillfällig karaktär) i form av strukturerade produkter. SHB produkter upplevde jag dock som betydligt rörigare än Nordea (SHB sålde räntebevis med klumpar av bolag i, inte ett enskilt bakomliggande bolag som Nordea).
Räntebevis är en form av strukturerad produkt som påminner om en klassisk företagsobligation. Fast med ett antal egenheter som gör räntebeviset till en strukturerad produkt istället för en obligation. Cornucopia? har skrivit en del om detta så det vore dumt att upprepa motpartsrisker mm.
Jag har själv sedan 10 år tillbaka i tiden ibland investerat i företagsobligationer, förlagslån, konvertibler och lite olika värdepapper. Jag har som sagt varit lika intresserad av räntebärande som av aktier. Mao är räntebevis något som intresserar mig ska medges. Särskilt om urvalet bakomliggande företag med tiden ökar. Räntebevisen är om jag förstår saken ett sätt för Nordea i detta fallet att finansiera utlåning till stora kunder och på köpen skapa lite högre vinster på sin utlåning till ex. Stena eller Nokia.
Idag finns det allt fler svenska företag (ex. AssaAbloy, Intrum Justitia, Vasakronan, Sveaskog, Unibet mfl) som ger ut obligationer på den svenska obligationsmarknaden och har börsnoterade obligationer (om än att de flesta handlas i betydligt större multiplar än 10 000kr).
Ett dilemma med räntebevisen är prissättningen (kursen på beviset). Beviset är noterat Stockholmsbörsen men man kan verkligen inte säga att ett värdepapper av detta slag som mer eller mindre helt och hållet inriktar sig till privatpersoner har en bra likviditet. Eller likviditeten är kanske helt okej, men det förekommer nog ingen större handel mellan privatperson till privatperson.
För att hantera detta problem agerar Nordea market-maker på sina egna utgivna räntebevis. Dvs banken Nordea är både köpare och säljare på sina egna värdepapper och är den som själva i praktiken sätter kurserna på bevisen med köp och säljkurser. Take it or leeve the räntebevis. Enligt räntebevisens prospekt så upprätthåller Nordea köp/säljkurser i räntebevisen under normala marknadsförhållanden. Så om man vill kunna sälja sitt räntebevis under löptiden så får man vackert sitta och hoppas på att det råder normala marknadsförhållanden fram till år 2017. Om det inte skulle råda normala marknadsföhållanden så är risken som sagt att prissättningen på räntebevisen kan bli lite tokig, på gott och ont skall väl också sägas.
Å andra sidan kan man vända på det. Företagsobligationer i mindre företag, i mindre förpackningar (10000-kronors) brukar normalt sett aldrig ha godtagbar likviditet så det är inget unikt problem.
Summasummarum. Så länge Nordea håller sig stabil som bank (i praktiken så har väl Nordea ett bakomliggande skydd i form av att man tas över av staten vid stora problem) så tycker jag nog räntebevisen är en enkel och klok form av "obligationsinvesteringar" och jag ser gärna att fler banker tar efter och lanserar lika enkla certifikat som Nordes Räntebevis.
En av nymodigheterna som presenterats sista tiden är värdepappret räntebevis som har skapats av banken Nordea. Även Handelsbanken har sedan tidigare haft liknande produkter (av tillfällig karaktär) i form av strukturerade produkter. SHB produkter upplevde jag dock som betydligt rörigare än Nordea (SHB sålde räntebevis med klumpar av bolag i, inte ett enskilt bakomliggande bolag som Nordea).
Räntebevis är en form av strukturerad produkt som påminner om en klassisk företagsobligation. Fast med ett antal egenheter som gör räntebeviset till en strukturerad produkt istället för en obligation. Cornucopia? har skrivit en del om detta så det vore dumt att upprepa motpartsrisker mm.
Jag har själv sedan 10 år tillbaka i tiden ibland investerat i företagsobligationer, förlagslån, konvertibler och lite olika värdepapper. Jag har som sagt varit lika intresserad av räntebärande som av aktier. Mao är räntebevis något som intresserar mig ska medges. Särskilt om urvalet bakomliggande företag med tiden ökar. Räntebevisen är om jag förstår saken ett sätt för Nordea i detta fallet att finansiera utlåning till stora kunder och på köpen skapa lite högre vinster på sin utlåning till ex. Stena eller Nokia.
Idag finns det allt fler svenska företag (ex. AssaAbloy, Intrum Justitia, Vasakronan, Sveaskog, Unibet mfl) som ger ut obligationer på den svenska obligationsmarknaden och har börsnoterade obligationer (om än att de flesta handlas i betydligt större multiplar än 10 000kr).
Ett dilemma med räntebevisen är prissättningen (kursen på beviset). Beviset är noterat Stockholmsbörsen men man kan verkligen inte säga att ett värdepapper av detta slag som mer eller mindre helt och hållet inriktar sig till privatpersoner har en bra likviditet. Eller likviditeten är kanske helt okej, men det förekommer nog ingen större handel mellan privatperson till privatperson.
För att hantera detta problem agerar Nordea market-maker på sina egna utgivna räntebevis. Dvs banken Nordea är både köpare och säljare på sina egna värdepapper och är den som själva i praktiken sätter kurserna på bevisen med köp och säljkurser. Take it or leeve the räntebevis. Enligt räntebevisens prospekt så upprätthåller Nordea köp/säljkurser i räntebevisen under normala marknadsförhållanden. Så om man vill kunna sälja sitt räntebevis under löptiden så får man vackert sitta och hoppas på att det råder normala marknadsförhållanden fram till år 2017. Om det inte skulle råda normala marknadsföhållanden så är risken som sagt att prissättningen på räntebevisen kan bli lite tokig, på gott och ont skall väl också sägas.
Å andra sidan kan man vända på det. Företagsobligationer i mindre företag, i mindre förpackningar (10000-kronors) brukar normalt sett aldrig ha godtagbar likviditet så det är inget unikt problem.
Summasummarum. Så länge Nordea håller sig stabil som bank (i praktiken så har väl Nordea ett bakomliggande skydd i form av att man tas över av staten vid stora problem) så tycker jag nog räntebevisen är en enkel och klok form av "obligationsinvesteringar" och jag ser gärna att fler banker tar efter och lanserar lika enkla certifikat som Nordes Räntebevis.
onsdag 9 maj 2012
Häromdagen så skrev Avanza Banks underfundige sparekonom Claes "alltid hängslen" Hemberg ett blogginlägg om att flytta pensionsförsäkringar vilket såklart indirekt var en inlaga i debatten om hur förträffliga pensionsförsäkringar som Hembergs arbetsgivare Avanza Bank har i sitt sortiment och att alla är varmt välkommna att flytta sina försäkringar dit. Hemberg skriver t.ex. att han genom att flytta en arbetsgivarbetald pensionsföräskring från storbanken till arbetsgivaren Avanza och han genom detta gjorde ett klipp.
Men flyttavgiften lyckades jag snabbt tjäna igen. Konto utan avgifter hade räckt, men fördelen med bättre utbud gav mig större valfrihet, till snabbare val. Snabbare och bredare val gjorde snart nya kontot till vinnare.
Men hur bra är egentligen Avanza Banks pensionserbjudanden, idag? För ett par år sedan när dom först startade sin pensionstjänst så var Avanza synnerligen konkurrentkraftiga, bäst i klassen. Man införde försäkringar utan försäkringsavgifter och det blev helt enkelt lika enkelt som en fondsparande att ha en fondförsäkring i en pensionslösning.
Men det har som sagt runnit en hel del vatten under broarna sedan dess. Avgifterna i pensionsförsäkringar har sänkts rejält skulle jag vilja påstå. I de nya upphandlingarna som gjort för de stora kollektivavtalen så har det ställts allt hårdare avgiftskrav och krav på rabatter på fondavgifter vilket idag gjort att pensionsförsäkringar faktiskt blivit billigare än ett traditionellt fondsparande.
Detta har ställt till det lite för Avanza Bank, vill jag nog påstå lite. Deras affärsmodell har ju gå ut på att inte ta ut någon avgift på pensionsförsäkringen av försäkringstagaren utan istället sälja ett vanligt fondsparande och förhandla till sig rabatter hos fondbolag och få en kick-back i form av rabatterade fondavgifter som blir vinster för Avanza Bank. Kunden i Avanza märker mao inte att han/hon indirekt betalar till Avanza.
Men de nya avgiftskraven i de stora kollektivavtalen där fondavgifter mer eller mindre ska rabatteras från Avanza svårare att konkurrera med storbanker. i ITP 1 (privata tjänstmän) så är man inte ett valbart alternativ, Avanza är dock ett valbart alternativ för kommunalt anställda (KAP-KL), Statligt anställda (PA-03) och privatanställda arbetare (LO).
Dock har de nya upphandlingarna medfört att Avanzas pensionsförsäkringar har fått förändras lite.
Först detta med "bättre utbud" som Hemberg indirekt säger att Avanza har. När bolagen som erbjuder kollektivavtalade pensionsförsäkringar tvingas erbjuda fondrabatter så får Avanza plocka bort de fonder där man inte lyckats förhandla fram rabatter eller får en lönsamhet. Idag har Avanza Bank knappt 30 olika fonder som erbjuds vid avtalspensioner inom KAP-KL, PA-03, SAF-LO. Jämför med flera hundra fonder som Avanza har vid ett rent fondsparande. Listan för PA-03 valbara fonder ser exempelvis ut så här
Man kan också jämföra med andra valbara banker. Exempelvis erbjuder Länsförsäkringar omkring 90 olika valbarafonder, Skandia lika många, storbanken Swedbank erbjuder ca. 50 fonder. Avanza Bank är mao en av de valbara alternativ med minst(!!) antal valbara fonder. Mot tidigare då man hade mycket stor valfrihet, sug på den Hemberg..
Sedan kostnadsbiten. Avanza har fonden Avanza Zero. En avgiftsfri svensk indexfond. Mycket attraktiv och bra produkt ska sägas och en fantastisk marknadsföringsprodukt så mycket det pratas om denna fond. Nu är såväl SEB som Handelsbanken på väg att också starta helt avgiftsfria fonder. I SEBS fall är det en avgiftsfri Europafond och i Handelsbanken vet jag inte riktigt vad det var för fond.
Kostnadsbiten avseende försäkringsavgifter där är Avanza som sagt gratis. Bra! vad kostar de andra bankerna idag? Vi kan ta Länsförsäkringar där varierar det lite beroende på kollektivavtal. Som kommunalt anställd är det enbart en fast avgift om 75kr per år, som statligt anställd 80kr+0.1% av försäkringskapitalet. Dvs 180kr på ett år om man har 100 000kr i försäkringskapital. Inom PA-03 varierar det mellan bankerna från 0kr (Avanza och Danske Bank) till 70-80kr per år. Avanza Bank är mao ett tuggummipaket billigare än de andra bankerna per månad, fast med sämre fondutbud.
Summa summarum. Avanza Bank har på pensionssparande blivit allt mer lika storbankerna idag. Glädjande är att det verkar ha blivit betydligt bättre konkurrens mellan bankerna på just kollektivavtalade pensionsförsäkringar.
Men flyttavgiften lyckades jag snabbt tjäna igen. Konto utan avgifter hade räckt, men fördelen med bättre utbud gav mig större valfrihet, till snabbare val. Snabbare och bredare val gjorde snart nya kontot till vinnare.
Men hur bra är egentligen Avanza Banks pensionserbjudanden, idag? För ett par år sedan när dom först startade sin pensionstjänst så var Avanza synnerligen konkurrentkraftiga, bäst i klassen. Man införde försäkringar utan försäkringsavgifter och det blev helt enkelt lika enkelt som en fondsparande att ha en fondförsäkring i en pensionslösning.
Men det har som sagt runnit en hel del vatten under broarna sedan dess. Avgifterna i pensionsförsäkringar har sänkts rejält skulle jag vilja påstå. I de nya upphandlingarna som gjort för de stora kollektivavtalen så har det ställts allt hårdare avgiftskrav och krav på rabatter på fondavgifter vilket idag gjort att pensionsförsäkringar faktiskt blivit billigare än ett traditionellt fondsparande.
Detta har ställt till det lite för Avanza Bank, vill jag nog påstå lite. Deras affärsmodell har ju gå ut på att inte ta ut någon avgift på pensionsförsäkringen av försäkringstagaren utan istället sälja ett vanligt fondsparande och förhandla till sig rabatter hos fondbolag och få en kick-back i form av rabatterade fondavgifter som blir vinster för Avanza Bank. Kunden i Avanza märker mao inte att han/hon indirekt betalar till Avanza.
Men de nya avgiftskraven i de stora kollektivavtalen där fondavgifter mer eller mindre ska rabatteras från Avanza svårare att konkurrera med storbanker. i ITP 1 (privata tjänstmän) så är man inte ett valbart alternativ, Avanza är dock ett valbart alternativ för kommunalt anställda (KAP-KL), Statligt anställda (PA-03) och privatanställda arbetare (LO).
Dock har de nya upphandlingarna medfört att Avanzas pensionsförsäkringar har fått förändras lite.
Först detta med "bättre utbud" som Hemberg indirekt säger att Avanza har. När bolagen som erbjuder kollektivavtalade pensionsförsäkringar tvingas erbjuda fondrabatter så får Avanza plocka bort de fonder där man inte lyckats förhandla fram rabatter eller får en lönsamhet. Idag har Avanza Bank knappt 30 olika fonder som erbjuds vid avtalspensioner inom KAP-KL, PA-03, SAF-LO. Jämför med flera hundra fonder som Avanza har vid ett rent fondsparande. Listan för PA-03 valbara fonder ser exempelvis ut så här
Man kan också jämföra med andra valbara banker. Exempelvis erbjuder Länsförsäkringar omkring 90 olika valbarafonder, Skandia lika många, storbanken Swedbank erbjuder ca. 50 fonder. Avanza Bank är mao en av de valbara alternativ med minst(!!) antal valbara fonder. Mot tidigare då man hade mycket stor valfrihet, sug på den Hemberg..
Sedan kostnadsbiten. Avanza har fonden Avanza Zero. En avgiftsfri svensk indexfond. Mycket attraktiv och bra produkt ska sägas och en fantastisk marknadsföringsprodukt så mycket det pratas om denna fond. Nu är såväl SEB som Handelsbanken på väg att också starta helt avgiftsfria fonder. I SEBS fall är det en avgiftsfri Europafond och i Handelsbanken vet jag inte riktigt vad det var för fond.
Kostnadsbiten avseende försäkringsavgifter där är Avanza som sagt gratis. Bra! vad kostar de andra bankerna idag? Vi kan ta Länsförsäkringar där varierar det lite beroende på kollektivavtal. Som kommunalt anställd är det enbart en fast avgift om 75kr per år, som statligt anställd 80kr+0.1% av försäkringskapitalet. Dvs 180kr på ett år om man har 100 000kr i försäkringskapital. Inom PA-03 varierar det mellan bankerna från 0kr (Avanza och Danske Bank) till 70-80kr per år. Avanza Bank är mao ett tuggummipaket billigare än de andra bankerna per månad, fast med sämre fondutbud.
Summa summarum. Avanza Bank har på pensionssparande blivit allt mer lika storbankerna idag. Glädjande är att det verkar ha blivit betydligt bättre konkurrens mellan bankerna på just kollektivavtalade pensionsförsäkringar.
måndag 19 mars 2012
En pizza blir inte godare för att man skär den i fyra delar
Cornucopia skriver idag ett blogginlägg om att han anser att svenska aktiebolag bör dela upp aktieutdelningen ifrån en stora pizza till fyra stycken lagom anpassade pizzaportioner jämt utspridda över månaderna som passerar från jultomten till jultomtens återkomst.
Det kan förstås tänkas vara mer attraktivt att få sin utdelning utspridd via fyra tillfällen mot att få den i klump på våren, det håller jag med om. Helst lite varje dag hade väl varit ännu mer trevligt? Vi lever ju på 10-talet och då borde man väl kunna skicka pengar elektroniskt till aktieägarna varje dag, när bolaget ändå gör vinster, eller? Få dagens lunch betalad av lite pengar som kommer in på kontot?
Det finns dock en mycket stor skillnad i varför exempelvis amerikanska bolag har aktieutdelning fyra gånger per år och svenska bolag enbart vid ett tillfälle per år. Skillnaden är vem som beslutar om aktieutdelning. I Sverige är det bolagets aktieägarna som fattar beslut om utdelning, icke så i USA utan här är det istället bolagets styrelse som fattar beslutet om utdelning. Detta får stora konsekvenser för hur utdelningar betalas ut. I USA så kan styrelsen fatta lite beslut hipp som happ om hur man vill att utdelningen ska delas ut, i vissa bolag så delas det ut utdelningar varje månad till och med, man får lov att betala utdelning så länge det finns utdelningsbara medel och bolagets överlevnad inte äventyras (då stäms den stackars styrelsen inför det härliga amerikanska rättssystemet).
I Sverige sker det som sagt en gång om året, en stor fet pizza i april-maj oftast och i sann byråkratisk anda får utdelning enbart betalas ut efter beslut av aktieägarna, dvs årsstämman. Och på årsstämman ska det läggas fram bokslut, aktieägarna ska dyka ner i siffrorna, skärskåda styrelsens förslag och slutligen med hjärtat i halsgropen fatta beslut att dela ut kontanter till sig själva.
Skulle man då inte kunna fatta beslut i Sverige att dessa pengar skulle betalas ut vid exempelvis fyra tillfällen? Jodå självklart. Men om du får välja mellan at få 10kr i näven idag, mot 2,50kr nu, 2,50kr om 3 mån, 2,50kr om 6 mån och 2,50kr om 9 månader? Skulle du vilja att de grånande herrarna på podiet där framme tog räntan från dina pengar? Nej så klart inte, det är ju bättre du tar hand om pengarna själv och spenderar eller sparar eller vad sjutton du nu önskar göra med din utdelning. Därför kommer som sagt den svenska utdelningen i klump.
Men som sagt, en pizza är en pizza även om man skär den i fyra aptitliga delar eller tuggar i den i klump.
tisdag 13 mars 2012
Mogen nog att prata pension?
Jag har en årlig tradition att jag brukar försöka göra något kul att mitt orangea kuvert. I år så fick det bli en giraff.
 Pensionsmyndigheten talar också om för mig att jag i genomsnitt förvaltat min premiepension med 7% i årlig avkastning, ganska så i mitten på normalfördelningskurvan kan jag anta?

Nu handlar det ju vid min ålder (knappt 32) knappast om några direkt stora summor utan premiepensionen ligger några kronor under 90 000kr så det dröjer nog ett bra tag tills man kan bli pensionär vid 75 års ålder. Ang placeringsinriktning så göra jag mycket likartat som Lundaluppen där man blandar aktiefonder och räntefonder i lämplig mix.

Nu handlar det ju vid min ålder (knappt 32) knappast om några direkt stora summor utan premiepensionen ligger några kronor under 90 000kr så det dröjer nog ett bra tag tills man kan bli pensionär vid 75 års ålder. Ang placeringsinriktning så göra jag mycket likartat som Lundaluppen där man blandar aktiefonder och räntefonder i lämplig mix.
onsdag 7 mars 2012
Min dyra dator
Idag så håller Apple en av sina smått upphaussade event där man nu kommer presentera nya produkter. Ryktena denna gång handlar om att den kommer en ny iPad och en ny AppleTV. Tidningarna kommer väl köra livebevakning och många intresserade kommer dregla över läckerheterna som numera verkar ta världens med storm.
Själv så gick jag över till appledator år 2006, en vit 17” iMac. Detta sedan en god vän till mig ringt och sagt att NU, skulle man köpa en apple dator för man hade gått över till Interprocessorer och ett då nytt operativsystem (OS X Tiger) som enkelt kunde köra Windowsprogram på dessa datorer också. En revolution låg i fatet enligt min Applefrälste vän. Sagt och gjort då vågade jag ta steget över till ”den andra sidan”. Mycket vatten har runnit under bron sedan dess där Apple har gått från en mindre aktörer till att bli världens största tillverkare av persondatorer, ha lanserat mobiltelefon och surfplattor. Men min gamla dator från 2006 puttrar och går lika bra idag som då. Fast jag använder den mera sällan då mitt surfande mer och mer övergått till en vit iPad som löser de mesta av de banala problem jag har.
Det var förstås en mycket dum sak att köpa denna dator 2006. Jag skulle givetvis ha avstått och istället köpt aktier i Apple i stället för en dator vid detta tillfälle. Hade jag avstått från datorn och satsat på aktierna så hade jag kunna sälja dessa aktier idag och köpa flera iMac, iPhone, iPad och apple TV… Aktierna har sedan dessa gett en sisådär 6-7 ggr pengarna. Nog för att det är okej andrahandsvärden på produkter från Apple men så bra är det inte.
tisdag 6 mars 2012
Från det kommunala bostadsbolaget till Japanska obligationsinvesterare
Du som läser detta blogginlägg är delägare i en mängd olika företagsverksamhet. Statliga bolag, olika bolag som bedrivs på regions och landstingsnivå och såklart kommunala bolag som kanske ligger lite närmare och konkretare den egna intressesfären. En kommun har som bekant oftast ett par kommunala bolag. Kommunala bolag är i normal fallet fristående från den kommunala balansräkningen och finansierar sig själva. Dvs kommunen behöver i sin balansräkning inte redovisa den nettoskuld som ett kommunalt bolag har utan man kan enbart redovisa en tillgång i form av att man äger aktier i ett bolag med ett visst hypotetiskt värde, i normalfallet värdet på det egna kapitalet i bolaget.
Oftast är de största kommunala bolagen de kommunala bostadsbolagen som i många fall är en stor och omfattande verksamhet. Kommunala bostadsbolag finns i stort sett varenda kommun och försörjer kommuner med hyresrätter. Detta göra man utifrån dubbla perspektiv, dels givetvis i form av ekonomiska principer där verksamheten ska gå med vinst (om än mycket låg) med också i form av ett socialt perspektiv där exempelvis en nyskild småbarnsmamma går före i kön och i den bästa av världar snabbt får en ny bostad istället för att hamna på gatan eller inneboende hos vänner.
Oftast är de största kommunala bolagen de kommunala bostadsbolagen som i många fall är en stor och omfattande verksamhet. Kommunala bostadsbolag finns i stort sett varenda kommun och försörjer kommuner med hyresrätter. Detta göra man utifrån dubbla perspektiv, dels givetvis i form av ekonomiska principer där verksamheten ska gå med vinst (om än mycket låg) med också i form av ett socialt perspektiv där exempelvis en nyskild småbarnsmamma går före i kön och i den bästa av världar snabbt får en ny bostad istället för att hamna på gatan eller inneboende hos vänner.
Bostadspolitik vara namnet och en viktig kommunal verksamhet. Ett privat fastighetsbolag där man kan ju hyra ut vakanta lägenheter till mer elle rmindre vem man vill (observera besittningsskyddet när man väl hyr bostaden) och dessutom så kan man göra detta enbart i syfte att tjäna en massa pengar. Någon social omtanke behöver inte en privat hyresvärd visa.
Själv så växte jag upp i den lilla kommunen Mark i södra Västergötland så vi kan ta detta kommunala bostadsbolag som heter Marks bsotads AB som exempel. Marks bostads AB verkar som sagt i Marks kommun, en kommun med ca. 35 000 invånare om jag minns det rätt. Markbostads AB ska då enligt gällande regelverk bedriva en bostadsfastighetsrörelse som vilar både på företagsekonomiska principer och social omtanke om invånarna i Mark.
Marks bostad har enligt deras hemsida ett eget kapital på 146 mkr och en balansomslutning på 772mkr, En soliditet på lite lägre än 20% mao. Nettoskulden i bolaget är lite drygt en halv miljard för att höfta, en nettoskuld på omkring 16 000kr per kommuninvånare för enbart detta kommunala bostadsbolag. Barnfamiljen med mamma, pappa och två knoddar i Hyssna, Sätila eller Horred står indirekt i borgen för ett lån på 68000kr, ganska mycket pengar.
Själv så växte jag upp i den lilla kommunen Mark i södra Västergötland så vi kan ta detta kommunala bostadsbolag som heter Marks bsotads AB som exempel. Marks bostads AB verkar som sagt i Marks kommun, en kommun med ca. 35 000 invånare om jag minns det rätt. Markbostads AB ska då enligt gällande regelverk bedriva en bostadsfastighetsrörelse som vilar både på företagsekonomiska principer och social omtanke om invånarna i Mark.
Marks bostad har enligt deras hemsida ett eget kapital på 146 mkr och en balansomslutning på 772mkr, En soliditet på lite lägre än 20% mao. Nettoskulden i bolaget är lite drygt en halv miljard för att höfta, en nettoskuld på omkring 16 000kr per kommuninvånare för enbart detta kommunala bostadsbolag. Barnfamiljen med mamma, pappa och två knoddar i Hyssna, Sätila eller Horred står indirekt i borgen för ett lån på 68000kr, ganska mycket pengar.
Nu äger ju detta kommunla bostadsbolag först och främst bostadsfastigheter som har en låg vakansgrad och därigenom en låg oprationell risk i verksamheten. Men jämför man siffrorna med de fastighetsbolag som finns på börsen så är den finansiella risken i bolaget hög och den kan vara detta pga att det konkret eller indirekt finns en kommunalt borgensåtagande. Om det kommunala bostadsbolaget får problem så kommer kommunen mao gå in som en räddande ängel och det är då sett ur utlånarens sida en lite lägre risk att låna ut pengar till detta kommunala bostadsbolag än till ett börsnoterat bolag som lättare går i konkurs för det här inte finns några aktieägare som med garanti ställer upp med pengar.
20% i eget kapital och 80% lån är ingalunda några exceptionellt svaga siffror när det gäller kommunala bostadsbolag, det finns kommunala bostadsbolag som bedrivs med mindre än 10% i soliditet. Dvs dom lånar mer pengar i % av tillgångarnas värde än vad en privatperson rekommenderas göra i lånetaket på 85% av bostadens värde.
Ett kommunalt bolag kan låna pengar på både banken och kapitalmarknaden i övrigt. För att enklare komma åt den sk. kapitalmarknaden så har landets kommuner och landsting bildat bolaget Kommuninvest, som för övrigt har sitt ursprung från den landsända som jag själv bor idag (Närke) där länets kommuner gick ihop för att få bättre lånevillkor. Det Kommuninvest gör idag är att sälja obligationer till investerare som används för att försörja landets kommuner, landsting och därtill hörande kommunala bolag med billiga krediter.
Ett kommunalt bolag kan låna pengar på både banken och kapitalmarknaden i övrigt. För att enklare komma åt den sk. kapitalmarknaden så har landets kommuner och landsting bildat bolaget Kommuninvest, som för övrigt har sitt ursprung från den landsända som jag själv bor idag (Närke) där länets kommuner gick ihop för att få bättre lånevillkor. Det Kommuninvest gör idag är att sälja obligationer till investerare som används för att försörja landets kommuner, landsting och därtill hörande kommunala bolag med billiga krediter.
Genom att bunta ihop alla behov av krediter som finns inom hela denna sektorn i så kan man sälja obligationer med hög kreditvärdigheter till exempelvis pensionsfonder, försäkringsbolag och andra investerare som vill ha denna typ av investeringar. Nu har jag ingen aning om Marks Bostads AB är ansluten till Kommuninvest eller om man lånat upp alla sina pengar på exempelvis Sjuhärads sparbank men i teorin så skulle man kunnat låna pengar på kommuninvest som ett alternativ till banken.
Hur har då i sin tur Kommuninvest finansierat sig? Ja för det första så bedrivs själv kommuninvest med ett minimalt eget kapital, omkring 0,5% av balansomslutning! Men kan bedriva verksamheten med så lite eget kapital genom att det finns ett solidariskt borgens åtagande mellan de kommuner som är medlemmar i kommuninvest. Dvs skulle Kommuninvest få ekonomiska problem så måste de kommuner som är anslutna skjuta till mer pengar enligt deras andelstal i den ekonomiska föreningen som Kommuninvest är.
Hur har då i sin tur Kommuninvest finansierat sig? Ja för det första så bedrivs själv kommuninvest med ett minimalt eget kapital, omkring 0,5% av balansomslutning! Men kan bedriva verksamheten med så lite eget kapital genom att det finns ett solidariskt borgens åtagande mellan de kommuner som är medlemmar i kommuninvest. Dvs skulle Kommuninvest få ekonomiska problem så måste de kommuner som är anslutna skjuta till mer pengar enligt deras andelstal i den ekonomiska föreningen som Kommuninvest är.
Sedan då den andra delen av Kommuninvest finansiering det som inte är eget kapital utan skulder. Kommuninvest har ju som bekant ingen inlåning som banker (tänk bankonton som man kan sätta in pengar på) utan man har endast upplåning genom att man löpande ger ut obligationer. I högsta grad är Kommuninvest en internationell verksamhet. För visso säljer man sina obligationer till svenska banker, försäkringsbolag och pensionsfonder men upplåningen i SEK är faktiskt så låg som 32% av totalen av upplåningen. Nästan 70% går till den internationella kapitalmarknaden som det så vackert heter. I första hand sker upplåning i amerikanska dollar och japanska Yen och utöver detta mindre upplåning i CHF, NOK, Euro, AUD osv. Denna upplåning i internationell valuta swappas sedan om så att det i normalfallet inte skall finnas någon valutarisk i kommuninvests verksamhet så att man på förhand vet vilken kostnad bolag har för utgivna obligationer mätt i svenska kronor .
Så det där nya kommunala bostadsprojektet i din hemkommun kan det mycket väl vara japanska pensionärer som är med och finansierar...
Så det där nya kommunala bostadsprojektet i din hemkommun kan det mycket väl vara japanska pensionärer som är med och finansierar...
Prenumerera på:
Inlägg (Atom)
