Den svenska bostadsmarknaden har för att säga det ärligt, punkterat rejält. I de flesta orter har bostadspriserna gått ner, nybyggnationen är på väg rätt ner i källaren, riskvilligheten hos bostadsköpare minskar och bostadsbyggare såsom JM, Skanska mfl får allt svårare att sälja sina nybyggnationsprojekt samtidigt som bankerna som är finansiärer allt mer drar öronen åt sig.
I denna situation anser jag vi (dvs "samhället") bör istället för att sitta med armarna i kors agera proaktivt. Samhällsbyggandet måste fortsätta. Det finns yttersta viktiga bostadsfrågor att ta tag i, alldeles oavsett bostadsmarknaden. Vi behöver kloka, energieffektiva bostäder för Sveriges befolkning alldeles oavsett konjunktur och bostadsbubblor. Jag anser inte vi har råd att vänta på den allsmäktige "marknaden" att ordna detta. Bättre att vi samhällsmedborgare tar tag i problemen medan marknaden har fullt upp med eurokriser och vilken färg det är på Berlusconis kalsonger,
Jag vill i det blogginlägg peka ut en viktig aktör som i dagens situation och marknad har möjligheten att agera proaktivt, De allmännyttiga bostadsbolagen. Från att ha varit undanskymda, tråkiga," hyresbostäder för de som inte har råd att köpa" osv så är det nu dags att gå från statist till dirigent. För i denna marknad så är det klart att hyresrätten blir allt mer eftertraktad. I en allt mer krisande marknad för byggföretag finns också större möjligheter att pressa byggkostnader samtidigt som många kommunala bostadsbolag har lättare att finansiera sig än privata fastighetsbolag. Guldläge att återigen bli samhällsbyggare.
Ett problem på dagens bostadsmarknad är unga familjer i universitet och högskoleorter och kranskommunerna till dessa. Man kan tro att unga människor även framgent kan tänkas vänslas med varandra, bli kära och bilda familj som vi gjort i alla tider. Hus är ingen evighetsprodukt och bostäder behöver byggas, särskilt i kommuner som växer i invånarantal. Familjen Pelle och Lisa som träffades under studieperioden har fått jobb och skaffar barn. Pelle och Lisa har inte de 15% i kontantinsats som banken kräver för att köpa bostad och dom är heller inte direkt sugna på att köpa.
Det proaktiva kommunala Bostadsbolaget i min fiktiva kommun fjollträsk ser möjligheterna och har startat ett fastighetsprojekt vid namn lyckliga gatan, som består av 12 st radhus. Bostäderna är väl lämpade för en ung nybildad familj, energieffektivt och fullt lagom stort i storlek (dvs betydligt trängre än Vräkvillan som säljs till ett hutlöst pris i närheten av byggbolaget Tälja guld som smör AB).
Radhusen på lyckliga gatan är inflyttningsklara i form av sök. Hyrköp. Dvs det är en hyresrätt som det bara är att flytta in i helt utan några pengar men med det undantaget att hyresgästen erhåller en option att köpa bostaden till produktionskostnaden inom en 6års period. För enkelhets skull så tänker vi oss att prododuktionskostnadem för detta lilla energieffektiva radhus med IKEA inredning har en produktionskostnad på 1,5mkr. hyran som BoiFjollträskAB tar ut är 10 500kr i månaden. Då ingår, drift, kapitalkostnad och allting annat som ett fastighetsbolag måste ha täckning för även ett allmännyttigt bostadsbolag som BoiFjollträskAB.
Vad som ytterligare är speciellt är att 500kr av hyran i normalfallet är en vinst men som i detta fall läggs i en liten pott. Om det är så att Kalle och Lisa vill köpa bostaden för 1,5 Mkr någon gång under de kommande 6åren så får dom lov att nyttja 500kr per månad dom bott i bostaden hos BoiFjollträskAB som en delfinansiering. Flyttar dom eller inte vill förvärva bostaden så tillfaller pengarna efter 6 år BoiFjollträskAB. Detta blir då profit och ersättning för att dom tar risken under tiden Kalle och Lisa är hyresgäster. Om Kalle och Lisa köper bostaden så visst blir det ingen direkt vinst för BoiFjollträskAB men det är trots allt ett allmännyttigt bostadsbolag och dessutom så frigörs nu pengar som bolaget kan använda i det fortsatta bostadsbyggandet i Den lilla kommunen fjollträsk.
Fördelen för Kalle och Lisa är i mitt tycke också ganska så fina. Dom kan flytta in i en bostad, som hyresrätt men det kan också om det går väl och familjen fortfarande är lycklig bli deras egna ägna hem. Förvärvar dom bostaden efter 6år, så har deras hyrande också skrapat ihop en liten kontantinsats på 36000kr tillsammans med sina egna sparpengar dom nu lyckats spara ihop genom enträget arbete och sparsamhet.
Detta är i mitt tycke ett sätt för ett kommunalt bostadsbolag att idag vara proaktivt. Andra möjligheter är exempelvis att det idag med hyresrätter är lättare att styra vart kommuninvånarna ska bo. En privat aktör vill i en kommun allt som oftast bygga i de allra mest centrala delarna i kommunens huvudort. Det är mest lönsamt i en uppåtgående bostadsmarknaden med följden att allt mer folk dras till det centrala. Idag när färre vill köpa, så kan hyresprojekt på orter lite utanför centralorterna bli väl så attraktiva för unga familjer. Det kan då mycket väl bli bidragande orsaker till att den lilla ICA butiken får vara kvar i orten, invånarna trivs bättre utan några direkta kostnader.
söndag 16 december 2012


Ratos hösten 12, säg hur står det till?
Private-equity konglomeratet Ratos har haft ett rätt så besvärligt år över lag. Aktien har gått kräftgång, resultaten i innehavsbolagen har varit synnerligen skrala och det har i vissa bolag varit så besvärligt att den finansiella situationen har behövt stöttats från moderbolaget. En tuff start för nya VDn Susanna Campell. Som för övrigt verkar vara en mycket spännande, mångfacetterad och kunnig person. På den positiva sidan för året kan läggas en god exit i bolaget Stofa där Ratos under innehavstiden gör ett totalresultat om en årlig ränta på 55% på den initiala investeringen. Får betecknas som lysande skulle jag vilja säga. Mindre lysande är försäljningen av Contex. En miserabel affär med IRR på -16%. Tidigare i vår har man sålt Anticimex med gott sammanfattande slutresultat.
Nu ska man som aktieägare inte hålla sig fast i det förflutna utan bedöma ett bolag för dess kommande Resultat. Så låt oss se på hur det ser ut i dag för Ratos så här strax innan jul nådens år 2012 i väntan på jordens undergång enligt mayakalendern som planenligt sker i nästa vecka.
Låt oss börja med den finansiella balansräkningen. I denna sammanställning förutsätter jag att avtalen om Stofa och Contex slutförs planenligt.
Ratos har idag aktieinnehav i 15 olika bolag. Tidigare har man kommunicerat att man i normalfarter ska ligga mellan 15-20 innehav så man ligger på den nedre delen av antal bolag. Dvs mer troligt med förvärv idag än avyttringar.
Dessa 15 bolag är upptagna om ett bokfört värde om 10,092 Mdr. Utöver de upptagna aktieinnehaven så har Ratos en påse pengar som uppgår till ung. 3,3mdr om vi räknar de senast avtalade försäljningarna som genomförda. Ratos har Mao på moderbolagsnivå en stark finansiell ställning där en fjärdedel av tillgångarna utgörs av cash.
Total substansvärde uppgår således till ung. 13,3-13,4 Mdr. Beräknat i relation till antalet utestående aktier som finns i bolaget cirkus lite avrundat 42 kr per aktie. 10,5 per aktie i cash.
Sedan då resultaten. Här kommer vi idag in i pudelns kärna på Ratos problem. Borträknat sålda bolag så är vinsten från bolagen på sista raden 33Mkr de första 9månaderna i år. Verkligen inget att skryta med sett till tillgångarna på 10mdr. Riktigt åt pepparn får man nog lov att säga. För visso har bolaget förklarat att en hel del av försämringen är engångskaraktär. För 40mille om året i löpande vinster på årsbasis i innehavsbolagen räcker inte alls för att motivera bolagets storlek. Om vi räknar löpande vinster i innehavsbolagen sedan 2007 och sätter årets resultat till just magra 40mkr så får vi ett genomsnitt i löpande vinster om drygt 1,2mdr per år. Kommer bolagen resultat lyfta sig hit? Kräver nog en hel del hjälp med konjunkturen. Dock är Ratos idag mindre i balansräkningsomfång idag än snitten de senaste 6åren, så idag kanske vi kan hoppas på i alla fall 1mdr i löpande vinster. 3,1kr per aktie, resten av kalkylresultaten får lov att komma från exitresultat.
Ratos målsättning är att generera en IRR om 20% på bolagets tillgångar. Med vinstdelningar, kostnader mm. Så uppskattar jag kalkylmässigt detta till 18% per år. Dvs kalkylmässig vinst per aktie om man litar på bolagets målsättning 7,5kr. Det är utifrån denna siffra vi bör bedöma bolagets utdelningskapacitet. Sett till aktiekursen en långsiktig kalkyl p/e på knappt 9. Dvs hyfsat billigt om dom når sin målsättning. Ganska dyrt om dom når halvvägs långsiktigt. Utdelningen? Den är idag (eller rättare sagt i våras) 5,50kr per aktie. Det finns idag dessa pengar i kassakistan att dela ut och ändå ha en investeringsslant över. Höjning, inte troligt enligt mig då 5,50 i relation till kalkylen 7,5 är lite riskfyllt speciellt då bolaget kortsiktigt har lönsamhetsproblem. Sänkning? Nja, kanske det bästa för bolaget idag men oddset är nog ändå oförändrad utdelning. Hade jag fått bestämma så hade jag sänkt utdelningen till 4kr med hänvisning till bolagens skrala lönsamhet idag och konjunkturutvecklingen.
Nu bör vi såklart lägga stora säkerhetsmarginaler på detta såklart.
Upp till bevis Nyrén!
Så här strax innan julefriden sänker sig ner över Svea rike så möttes vi av en förhållandevis intressant nyhet att franska Reanult säljer alla sina aktier i Volvo. Den försäljning av aktier sker dels genom att ett antal röststarka À-aktier köps av bl.a Industrivärden och dels genom att Reanult konverterar resterande av sina A-aktier till B-aktier och har genom några investmentbanker försålt detta till mängder med institutioner. Kanske inget som de flest höjer på ögonbrynen för men jag vill påstå att detta är synnerligen big news. Ett av de allra största svenska företagen har Mao återigen fått en svensk huvudägare, genom Industrivärden och då indirekt genom ask-i-ask Fredrik Lundberg.
Låt oss titta lite på historien ett ögonblick för att förstå helheten. AB Volvo kommer ursprungligen från ett dotterbolag till svenska kullagerfabriken, SKF som började tillverka bilar och lastbilar för att få större avsättning för sina kullager. Bolaget delades ut till SKFs ägare och blev sedan självständigt. Efter WW2 var Volvo ett av de svenska företagen som stod redo att leverera sina varor till en värld i återuppbyggnad. Under legendariska Gunnar engellau växte företaget fantastiskt och blev ett av våra största svenska företag. Sedan kom PG in i bilden och bolaget växte vidare. Man växte ifrån sina aktieägare till den grad att Volvo i sig blev en maktfaktor och sfärbolag. Volvo och Wallenbergs blev de två stora maktblocken i svenskt näringsliv och Volvo fusionerade sig med bl.a. Beijerinvest (Anders Wall). Man ägde såväl livsmedelsbolag, läkemedel, snus och massa andra tokigheter mer än lastbilar. Man förskte få in norska staten i en oljaffär bla. Bolaget som maktfaktor hade ingen huvudägare utan PG som direktör blev den som bestämde först som VD och sedan som styrelseordförande. Det sista beslut PG skulle ta var att fusionerade sig med Reanult. Protesterna blev massiva från hela ledningen och ägarna. PG fick gå och med det inleddes nedmonteringen av Volvo som sfär. Succesivt avyttrades kringsaker. Såväl pengar som bolag delades ut till aktieägarna. 99 såldes personbilstillverkningen till Ford och även om bolaget fortfarande var spretigt så blev det allt mer inriktat på lastbilar, bussar och motorer.
Här står Mao ett nyfriserat bolag med en tydlig kärnprodukt utan huvudägare. Givetvis såg Wallenbergs sin chans. Investor köpte in sig med 5% och började förhandla med bolaget genom sitt egna bolag Scania. Med Scania-Volvo skulle Sverige bli bland de störst i världen på lastbilar och Wallenberg bli huvudägare. Konkurrensmyndigheterna slog bakut. Bolaget skulle få monolpolliknande ställning i vissa delar av världen bl.a. Sverige. Affären sprack. Investera sålde sina aktier och det var status qou. Samma dag som undertecknad fyllde 20år annonserade alternativ affären till Scania. Fusion med Reanult som nu hade ledningens stöd. Volvo tog över deras lastbilsverksamhet (Mack och Reanult) och betalde med egna aktier. Bolaget fick stordriftsfördelarna och huvudägaren.
För många var det dock uppenbart att fransmännen inte skulle kvarstå som huvudägare under evinnerlig tid. Två aktörer såg detta framsynt. Christer Gardell och Industustrivärden (med deras då starke man Tom Hedelius som var mångårig styrelseledamot i Volvo. Båda aktörerna köpte aktier och maktkampade. sedan kom finanskrisen och bolaget drabbades hårt, hade dessutom precis innan delat ut alldeles för mycket pengar. Reanult sålde inte sina aktier.
Tills nu då. Jag tror personligen att Nyrén och de andra industrivärden direktörerna är synnerligen nöjda hur detta har utvecklats nu. Med affären blir Industrivärden solklart huvudägare, Gardell blir helt överspelad och äntligen efter mer än ett halvt sekel så får Volvo en ägare av kött och blod.
Vad händer här näst? Gissningsvis en hel del skulle jag vilja tro. Jag tror mer på renodling och avyttringar än expansion de kommande åren för Volvo. Mer fokus på lönsamhet än tillväxt.
lördag 15 december 2012
Varför denna aversion mot kreditkort?
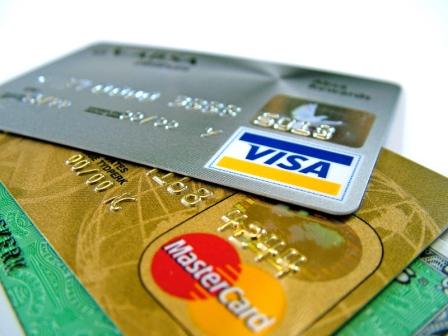
I brist på ork för annan sysselsättning med en rejäl förkylning i kroppen så tar jag ett litet bloggmarathon idag. (har väl en del bloggande att ta igen sista halvåret) Bland "ekonomibloggar" (hurvida det finns ett begrepp som detta) så prisas sparsamhetens lov och göra inköpen på kreditkort är om inte dödsstraff på så i alla fall något man förtjänar några piskrapp för. Ärligt talat, jag förstår inte detta. Tycker i själva verket kreditkort ur konsumenthänseende är genialiskt. Äger själv bara kreditkort och göra alla mina inköp på kredit. Vafalls? Sedan kanske jag inte är som konsumerar allt för mycket.
Tro mig, det är inte ditt kreditkort som gör dig fattig. Utan hur mycket du väljer att konsumera för, alldeles oavsett om du handlar med kontanter, bankort eller kreditkort. Det är vår konsumtion vi behöver förändra ang julklapptips vill jag tipsa om "naturagåva" a la Cornucopia Visst finns det säkert individer som handlar mer enbart för att "man inte ser pengarna" vilket givetvis är synnerligen beklagligt men detta är i grunden en fråga om konsumtionbeeteenden och inte en fråga om transaktionssättet.
Individer som reser mycket i sitt arbete har i de allra flesta fall kreditkort. "Förr i tiden" så var det förhållandevis vanligt att dessa kreditkort var företagskort dvs räkningen gick till firman som betalade kalaset och så fick man löneavdrag för ev. privata utgifter på kortet. Idag efter diverse tobleroneaffärer, riksrevisionens granskningar av statliga myndigheter och ett och annat missbruk med kortaffärer på våra större svenska företag så är företagskorten på kraftig tillbakagång även bland högt uppsatta tjänstemän. Normalfallet idag är att företag och offentlig sektor erbjuder att man som anställd erbjuds ett gratis kreditkort men där allt skrivs på dig som privatperson. Dvs räkningen går inte till firman utan till dig som privatperson och sedan får du på reseräkningar styrka de utgifter du haft får får ersättning för dessa och så får du i bästa fall ersättning utbetalad samtidigt som räkningen på kortet ska betalas. Mao så kan du själv antingen använda ditt erbjuda "gratiskort" eller så får du ordna eget kort. Vilket enligt mig enbart är av godo för dig som anställd (du kan få bonus på utlägg du inte betalar bla.)
Kreditkort har som sagt många fördelar. Du får en räkning varje månad och får på så sätt ränta på dina pengar du har kvar på ett konto och redan handlat för och i vissa fall så får du bonus/cashback/fondandelar/points/awards mm för summan du handlat för. Företag och banker gör ju allting för att knyta upp dig i olika lojalitetsprogram för även dom tjänar ju stora pengar på kortanvändande.
Observera att du verkligen inte bör ha mer kort än du verkligen använder då detta belastar din kreditscore. Helst ska man enbart ha ett kort! Reser man mycket så kanske det är att rekomendera att ha två så ett alltid är i reserv av olika betalningssystem (Mastercard/Visa mfl.)
Vilket är egentligen det bästa kreditkortet idag?
Finns otroligt många kort med mer eller mindre förmåner och det är väl en omöjlighet att ge rekomendationer. Men det finns många intressant kort mer mervärden mer än bankens enklaste bankort. Reser du tåg exempelvis torde SJ kort vara klokt och ge dig ett par gratisresor med tåg per år, SAS Eurobonus kort för flygresenären där inköp bli flygresor, Remenber Card ger 1% i kontanter tillbaka på allt du handlar, Handelsbanken Platinum ger gratis tillträde till flygpplatslouncher (alla som väntat ideliga timmar i flygbyten lär nog uppskatta detta) samt 0,5% av köpesumman utbetald i fondandelar. Sedan finns ju AMEX med alla deras förmåner men det har jag aldrig begripit mig på.. De allra flesta kreditkort innehåller också betydligt bättre reseförsäkringar än standardbankkort.
Använder man storbankernas kreditkort och är kund i annan omfattning så torde själva kortavgiften vara bland det lättaste att pruta bort.
Köp nu, betala inom 60år
Banken SEB gick igår på sedvanligt SEB-manér utan med centralt tagna beslut på ett huvudkontor där man givetvis är betydligt mer klokare än ute bland bankpöbeln på kontoren. Denna gång är beslutet från Kungsträdgården att kräva amorteringar på lån tagna på över 70% av bostadens pris och på detta 60årig amorteringstakt. Som vanligt centralstyrt och centraliserat och denna gång centralt beslut om amortering. Basta!
Jämför med konkurrenten SHB som aldrig skulle ta sådana centrala beslut så deras beslutsfattande sker på det lokala kontoret i dialog mellan kund och handläggare. Jag roade mig med att fråga en god vän som arbetar på ett lokalt SHB kontor om hur deras kunder(typ mig bl.a.) amorterar idag. Vännen (som jobbat på det lokala kontoret +15år) svarade att schablonmässigt så har alltid alla kunder som lånat över 75% amorterat sina lån så länge hon minns med enstaka undantag till följd av sjukdom, arbetslöshet mm. och bland de lägre belånade är det väl "omkring 50-60%" av kunderna som amorterar. Äldre generationer brukar ha betalat av sina lån. Huruvida situationen på det lokala SEB kontoret är annorlunda vet jag inte och det är svårt att ta reda på då SEBs hemsida inte visar ett lokalt telefonnummer på sin hemsida, utan ett nummer till "(o)personlig service" för privatkunder vid någon central disk någonstans i världen. Kulturskillnader...
Nåväl amorteringar, det är givetvis och självklart bra att folk(dvs du och jag) amorterar våra bostadslån vi tagit. Även jag har bostadslån och amorterar även om det i mitt fall är en belåning under SEB magiska gräns och jag kanske inte skulle blivit tvingad, men givetvis bär jag genom lånet privatkonomiska risker. Ett hus är ingen evighetsprodukt utan för att behålla sitt värde behöver man drifta och underhålla huset, och som jag anser betala av lånet då det inte minst är ekonomiskt rationellt också. Jag brukar säga att man bör skilja på rollen som fastighetsägare och hyresgäst och räkna på båda sakerna om man ska köpa hus. Om du köpt din bostad intar du båda rollerna och kan med ena handen räkna som en fastighetsägare och med andra handen om din hyra är rimlig som hyresgäst.
Om Amortering blir allt mer vanligt förekommande bland bostadslånetagare så tror jag att det finns en väldigt tydlig förlorare på detta. Nätmäklarna. Det finns givetvis många som istället för att amortera förslöar sina pengar allsköns plastprylar och senaste stereroanläggningen men troligen så är det så att de allra flesta är någorlunda rationellt tänkande individer som du och jag. Värre är det ju för grannen som vi alla alltid skakar på huvudet åt. hur har dom råd? :) Om man inte amorterar så brukar man som sagt lägga undan lite pengar och förslösar inte mer av det faktum att man för lite mer i plånboken. Antingen spara på bankontot eller kanske i kapitalförsäkringen eller lilla fondsparandet.
Givetvis gör alla inte så men jag tror att företag som Avanza och Nordnet det senaste deceniumet levt gott på att sparsamma individer istället för amorteringar satt in pengar hos dessa banker och köpt aktier och fonder. Denna pengakran kan nog vridas om synnerligen hårt om sparsamma individer med bostadslån börjar amortera mer istället. Här kan amorteringskulturen slå rejält mot dessa "sparbankers" lömsamhet. Men i grund och botten är detta synnerligen gott, att det är återbetalningsdags.
Dansbandsmomsen
För en gångs skull senaste månaderna är jag hemma, det råder oväder (nu för tiden kallas väl oväder klass 1 katastrofvarning eller något), jag är dyngförkyld och har inga förpliktelser för dagen. Vad torde vara bättre förutsättningar för att skriva blogginlägg? Ska försöka hinna några stycken i helgen.
Låt oss börja med ett skatteinlägg då jag har visst politiskt intresse och engagemang (en av några anledningar till mindre tid). I Sverige så har vi skatter på konsumtion av olika slag som är uppbyggt kring en "normalskatt" (förenklad bild av verkligheten) och utifrån detta sedan skattelättnader för saker vi önskar att medborgarna ska konsumera exempelvis friskvård, livsmedel, renoveringstjänster, läxhjälp, städhjälp, krogbesök, kulturevenemang mm. Utöver detta så har vi sedan punktbeskattning av saker som inte är bra för oss medborgare såsom sprit, tobak, bensin, diesel och dansbandsmusik.
Ja du läste helt rätt. Dansbandsmusik punktbeskattas, punkt. Vilket för en del säkert är förståeligt maa av de obsena vulgära aktiviteter som pågår på dansbandsveckan i Malung och de texter som finns i dansbandslåtar som kanske inte främjar bildning och kultur. Klart att sådant förflackande av ungdomen bör extrabeskattas!
Jag kan däremot tycka att det är lite märkligt med punktbeskattningen av just dansbandsmusik. Om du tar ett valfritt musikband (ex. Kent eller Carola) och bjuder in till en konsert och där publiken står och gungar i takt till musiken så räknas detta som en kulturyttring och biljetter beläggs med 6% moms. Dvs något vi vill stimulera att folk gör. Övergår dansandes sedan i dansband ja då åker momssatsen upp till 25%. Börjar publiken tröttna på bandet och ersätter musiken med en inspelad skiva och dansar av bara sjutton (tänk danskurs) ja då övergår detta till friskvård och momsen blir återigen 6%. Att gå och dansa till levande musik är Mao varken kultur eller friskvård utan just dansband, med punktbeskattning.
Egentligen är det märkligt att det är på detta sätt. Riksdagsledamöter från alla politiska partier i riksdagen utom vänsterpartiet har motionerat om att förändra detta. bla finns motion om detta i årets allmänna motionstid. Att V inte stödjer en sådan förändring är väl naturligt då dansband må ses som en kapitalistisk fulkultur. Men som sagt om nu politiker i alla andra övriga partier i sveriges riksdag är överens om detta, varför sker ingen förändring? Det kan omöjligt vara en allt för viktig post i Anders Borgs pengahög att varje dansbandsbesökare betalar en tjugo per besök i dansbandsmoms, eller? Svaret är nog bara att majoriteten av politiker helt enkelt inte bryr sig om denna lilla fråga.
Nej jag tycker ni ska kunna gå ut och dansa då det både är trevlig kultur och bra friskvård.
måndag 12 november 2012
Flyg AB kraschline

SAS, ja. Ständigt detta krisande bolag som har allt mer likheter med en falnande eld och där det nu nästan bara är lite kolglöd kvar på gamla pinnar. Blir det nu konken eller fixar sparprogrammet "final call" bolagets problem och gör det lönsamt som i fornstora dar? Den som väntar får se som det heter.
Jag ska först säga att jag inte kan så mycket om flygverksamhet. Flyger sällan om än några gånger om året. Mest genom mitt arbete och mycket sällan semesterresor. Likväl så får man väl som okunnig bloggare även ha en viss åsikt?
Först av allt, Även om SAS de senaste åren renodlats betydligt så är det ett synnerligen komplext bolag. Ruskigt komplext även utan hotellkedjor och champagne på inrikesflyg. Det första man kan konstatera är att SAS är ett stort bolag, omsätter ca. 40Mdr på ett år, det är lite mer än Kalle Karlssons korvkiosk, betydligt större än ett jättebolag som Alfa Laval exempelvis. Även om börsvärdet är litet så är bolaget stort i det svenska näringslivet.
Det andra man kan konstatera är att SAS flygverksamhet är betydligt mer komplex än många andra bolag. Låt oss exempelvis jämföra med nystartade "lågprisbolag". Dessa bolag bedriver sin verksamhet uteslutande genom att äga eller leasa flygplan och flyga dessa mellan punkt A och punkt B på lönsamma sträckor. Då går det som sagt att idag tjäna pengar. SAS flygverksamhet är synnerligen komplex och man är sammankopplad i olika flygsystem i den internationella flygtrafiken vilket är ett arv från svunnen tid. I detta spindelnät av internationell logistikverksamhet så kan man säga att det finns "hubbar" (t.ex. London eller Köpenhamn) och "ändstationer" (t.ex. Ängelholm eller Narvik). Detta har såklart sin grunden back-in-the days då bolaget var en statlig angelägenhet och det handlade om att kunna transportera skandinaver från landet och ut i världen. Exempelvis en anställd på Boliden som behöver flyga från Skellefteå till en stor kund i Asien och presentera bolagets fantastiska guldtackor och blyåtervinning. Idag på en konkurrensutsatt marknad så blir detta olönsamt att flyga, bara att konstatera. En lågprisaktör flyger kort och gott från Stockholm till det asiatiska landets största stad, A-B och du kan matcha intäkter och utgifter.
Det är ju lätt att lägga att ett nationellt perspektiv på ett bolag som SAS, vilket säkerligen är ett av bolagets stora problem där olika ägare sett sina egna intressen. Vi i Sverige ser SAS som ett svenskt bolag och ser ev. konkurssituation utifrån ett svensk perspektiv. Läs exempelvis Cornucopia idag. Enkelt uttryckt så skulle ju svenska staten kunna gå in i eventuell konkurs för SAS och konstatera att vissa linjer är av nationell strategisk betydelse och bedriva detta genom "AB statsflyg" vilket så klart hade blivit en förlustmaskin utan dess like. Vi kan ju exempelvis ta en flygplats som Kiruna, enbart trafikerad av SAS. Om vi nu anser att Kiruna borde ha flygtrafik så kan detta bedrivas genom SAS eller genom statsflyg. I båda fallen olönsamt med största sannolikhet. och är det olönsamt så kommer ingen annan privat aktör öppna någon flyglinje.
Mao så sitter svenska staten i en gisslansituation. Hur man än vänder sig sig så har man rumpan bar. Även om SAS går i graven så kommer statens förluster från flygtrafik inte upphöra. För övrigt är väl även vägtrafik en förlustverksamhet? Eller järnväg för den delen också? Kan mycket väl vara så att billigaste sättet att hålla i gång viss flygtrafik på platser av nationellt intresse är att hålla liv i SAS?
Jag bedömer att konsekvenserna av en SAS konkurs blir stora. troligtvis, mycket stora. Det kommer få stora spridningseffekter i svenskt näringsliv, kommer göra det svårare att bedriva stora företag utanför "hubbar" mm. Största konsekvenserna blir nog att nordiska bolag inte kan möta sina kunder lika lätt som tyska, franska och amerikanska konkurrenter.
Men värst drabbat i en eventuell sett ut ett nationellt perspektiv skulle jag gissningsvis säga är Norge. Det är lätt att som svensk säga att Sundsvallsborna gott kan åka tåg, pronto!. Men i Norge är det ju lite annorlunda så att säga. Ta ett ställe som Longyearbyen, till Svalbard tar det ett tag att simma till minst sagt. Räcker ju med att ta ett ställe som Alta för att se att orter är isolerade utan flyg.
Sedan har såklart SAS många, många interna problem att ta tag i. Bokningssystem och biljetter är ju en djungel och det är inte alltid lätt för skåningar att ta sig till Norrland via hubben Arlanda på smärtfritt sätt. Men detta lämnar jag därhän till de som kan sådana saker bättre än mig. Någon direkt lösning på SAS problem har jag dock svårt att se....
PS. ska själv flyga SAS om några veckor så fram till dess får gärna bolaget överleva.
torsdag 8 november 2012
Vilken information skall man som mindre aktieägare kunna ta del av?
Häromdagen gick ett antal börs-VD ut i affärspressen (den lilla rosa) och skrev en debattartikel över att man ville ta bort kraven på delårsrapporter. Givetvis som ett brev på posten gick nätmäklarnas sparekonomer (Välkommen Aktiespararnas fd VD Gunter Mårder nu på Nordnet) ut och beklagade sig över detta, liksom banker, analytiker mm mm. Lite kort sammanfattat så har finansmarknaden givetvis synpunkter på detta. Vilket inte är så konstigt då dessa lever på att folk handlar aktier, att det blir spännande rapportdagar då aktiekusrer gör stora gupp under stor omsättning och analytiker lägger pannan i djupa veck och kan analysera vinstmarginaler, prognoser och kvartalstendenser. och inte minst det nästan mytomspunna om Många i finansbranschen får sin försörjning kort och gått från detta och förändringar blir då ett hot mot den egna verksamheten.
Jag måste säga att jag till viss del förstår VDarna. En börsnotering medför enormt massa krav av ordningssamma och även rent formalistiska krav. Dokumentet med börsens noteringskrav är över 50 sidor tjockt! Som bolaget till punkt och pricka måste följa för att inte riskera straffavgifter eller i värsta fall en avstängning från börsen. Allt från krav på styrelser, free-float i aktier, informationskrav, vinstvarningar och krav på att upprätta kvartalsrapporter i enlighet med en viss redovisningsstandard och att detta och hur dessa till punkt och pricka skall upprättas. Någon som då bolagen måste bygga upp hela IR och ekonomifunktionen att hantera, enbart för att hantera kraven för börsnotering och något som inte ger vinst i plånboken.
Men å andra sida så bör ett bolaget givetvis ha en god informationsgivning. Ett företag måste informera på ett klart och tydligt sätt över verksamhetens utveckling och fortskridande. Som mindre aktieägare är man ständigt utsatt för ett informationsunderläge då man kanske inte blir bjuden på julbord med bolagets IR avdelning som vissa analytiker. Nej då är det viktigt med formella krav på att bolag skall informera hela marknaden korrekt och tydligt. Men måste man göra detta genom specifikt kvartalsrapporter enligt "revisorstandard" IAS 34?
Jag kan sammantaget tycka att det faktiskt vore helt okej att skippa kvartalsrapporter upprättade enligt med alla dessa krav och födkrokar för redovnsingsekonomer och revisorer.
För mig hade det varit helt okej att ett bolag istället kanske skicka ut viss väldigt förenklad information om orderingång, fakturering och någon översiktig skrivning om bolagets vinst och kassaflöde låt säga varje månad istället för fyra kvartalsrapporter. Skulle ge mig som investerare lika god information även om såklart allt här i världen är relativ. Lite högre krav på större bolag och mindre krav på mindre. Logiskt sett borde detta kunna medför att bolag kan friställa resurser från formella krav till mer informella informationsbesked som är mer anpassade efter verksamhetens särart. Dvs ett flyttat fokus från redovisning till operativ verksamhet.
onsdag 31 oktober 2012
Vem räddar världen och levererar vinster till aktieägarna helst samtidigt?

Det finns ju ett känt förhållningssätt att vi i samhället har många som är experter på att påtala om vad som är fel och brister men det är desto färre som är duktiga på att åtgärda problemen. Det är väl i många stycken bara att gå till sig själv (kan du inte se dig själv i detta så projicera på författaren av detta blogginlägg) för att inse att så är fallet ibland och annars är det såklart politiker eller EU som bär ansvaret för problemen. Kanske gnäller du ibland på din kommun utan att själv göra så mycket mer än gnälla?
Låt oss övergå till något jordnära, Vi tar exempelvis ett smältverk eller pappersmassebruk.
Verksamheter som ur miljöhänsyn är mer eller mindre "bedrövliga". Det är energikrävande processer, det är resurskrävande på råvaror, det blir restprodukter, det förorenar, skitar ner. punkt. Dessutom är det storskaliga kapitalkrävande industriverksamheter och en känd svensk paradgren genom klassisk hederlig basindustri. För egen del om jag får göra en abrovink i detta inlägg anser jag det borde vara obligatoriskt för skolungdomar att någon gång besöka och få uppleva verksamheter på nära håll av denna art precis som att man borde lära sig och uppleva att mjölk kommer ifrån kor och kroppen behöver fysisk aktivitet för att må bra.
Samtidigt så är produkter från smältverken och pappersmasseindustrin i mer eller mindre förädlad form från dessa verksamheter produkter som vi alla vill ha. Jag tror få skulle vilja sätta sig på toaletten utan toapapper, man vill kunna ha en snöskyffel i förrådet när tomten är full av snö eller trallskruvar i nya altanen så man kan nyttja den. Vi sitter mao här i ett etiskt dilemma. Våra egna toalettbesök och altanprojekt är det som i grunden eller närmare bestämt i slutändan förorenar vår jord och förbrukar våra ändliga resurser fast vi kloka förnuftiga människor fokuserar förstås inte på att förbjuda folk att sitta och skita och bygga altaner.
Istället fokuserar vi på den miljöskadliga verksamheten hos de fula fiskarna på företagen.
I detta fallet det aktuella smältverket eller pappersmassebruket. Usch och fy med sånt skitigt, men det måste ju ändå finnas kvar eller? Man kan ju så klart göra det lätt för oss att verksamheten bör läggas ner då den är miljöskadlig (vilket resulterar till att vi flyttar miljöproblemet från Sverige till någon annan del av världen). Sedan kan man gör det lite svårare för sig och fokusera på att begränsa den miljöskadliga verkan av dessa verksamheter. För vi är ju överens om att mycket av denna typen av industri står inför stora omställningar till följd av vad vi skulle kunna säga resursknapphet.
Vem räddar nu i detta fallet världen och ser till att denna verksamhet sker så effektivt, energieffektivt och rent som möjligt?
Är det du som konsument som har avgörandet i din hand när du står där i hyllan på ICA och väljer mellan det ena eller det andra toapappret? Är övertygad om att ibland har konsumentmakten mycket stor betydelse, fråga inte minst ett företag som Nokia.
Är det politikerna (dvs våra egna folkvalda representanter eller kanske du själv?) och deras utförarde i form av myndigheter som bär ansvaret genom att stifta lagar om utsläpp, energieffektivitet mm?
Är övertygad om att politikerna ibland måste gå före och slåss på barrikaderna. Förbud mot klorblekt papper är ju ett bra exempel.
Sedan finns det ju också en tredje intressant kraft. Företagen själva och dess anställda (dvs även här kommer du som person in igen).
I fallet basindustri genom exemplen med smältverk och pappersmassebruk är det i högsta graden fråga om goda ingenjörer i företagen. Ett smältverk eller pappersmassebruk kan alltid göras energieffektivare, mindre resursförbrukande, renare och med mer kvalitetssäkrade processer. Om så görs så brukar detta även avspegla sig i ekonomisk vinning för företaget genom mindre kostnader för energi och råvaror (ekonomerna är ju med i investeringskalkylerna så känn dig inte bortvald om du till övers råkar ha den kompetensen). Dvs jag är helt övertygad om att företagens inneboende kraft kan göra stora förändringar ur miljöhänsyn. Det är skillnad på pappersmassebruk och pappersmassebruk så att säga.
Vad har nu detta med investeringar och aktier att göra? Faktum är att jag tror det har väldigt mycket med aktier och investeringar att göra. Företag och företagskulturer är inte lika. De företag som anställer rätt folk, med rätt kompetens som jobbar i en och samma riktning för detta ständiga arbete att förbättra sig och ställa om efter omvärldens krav. Likväl som ett gott fokus på att hushålla med jordens (och de ekonomiska) resurserna som står till buds ofta avspeglar sig i fina ekonomiska siffror också.
Så vad har du gjort för att rädda världen idag?
måndag 8 oktober 2012
Lärdomar från Panaxiaaffären
En affär som varit
mycket omskriven i svensk media sista tiden är konkursen för det svenska
värdetransportbolaget Panaxia. nu senast idag då konkursförvaltaren konstaterar att det saknas 646mkr. En konkurs som påverkat många
affärsidkare och banker i form av uttagsautomater där Panaxia servade
de flesta. Alla kort ligger inte på bordet men affären ser ut att
innehålla mängder med intressanta företeelser och ingredienser.
ekonomisk brottslighet och en hel del skumraskaffärer verkar finnas i
historien som det säkert kommer skrivas böcker om i framtiden.
Jag har tidigare inte varit direkt inläst på
värdetransportbranschen men har i och med Panaxia funnit visst intresse
av att läsa på lite. i min enfald trodde jag att värdetransport handlade
om att transportera kontanter från exempelvis en seven-elevenbutik till
deras bank. En säker transport från affären till banken och pengar i
kundens kassa till kundens bankonto. I själva verket verkar verksamheten
som sig vara mycket mer komplex. Bankerna har de senaste åren allt mer
slutat att ta emot kontanter på bankontoren och växla in ev. överskott
av sedlar hos riksbanken. Detta gäller inte enbart för privatkunder
utan även affärsidkare. För affärsidkare som innebär detta att man mer
eller mindre blir tvingade till att nyttja värdetransportbolag och
kontanterna går inte till respektive banker utan till centrala depåer av
kontantlager som har avtal och står under tillsyn av riksbanken.
Depåerna verkar fungera som riksbankernas förlängda arm och enligt
lagstiftning från 2005 är också tillgångarna i depåerna räntebärande så
att inte riksbanken varje dag ska behöva ta emot enorma mängder sedlar.
Depåerna fungerar sedan som omfördelare. Vissa företag behöver varje dag
lösa in sedlar (t.ex. seven eleven) och vissa företag behöver varje dag
få tag i sedlar (t.ex. banker genom att deras kunder tar ut pengar i
bankomater). Denna uppgift löser värdetransportbolagen.
I dessa depåer råder en oerhörd noggrannhet. Den
exakta mängden kronor skall varje dag raporteras till riksbanken.
kontroller och revisioner görs, för att ingenting skall kunna hanteras
felaktigt då tillgångarna här bir räntebärande enligt riksbankens
föreskrifter (pengadepån är ju en form filial för riksbanken). Vad är då
problemet? Jag problemet som jag förstått saken är att det inte är
seven eleven, pressbyrån och Lindas kaffe och kanelbullesfik som är
kunder i dessa depå utan värdetraportbolagen. Kanske plockar
värdetransportbolaget ut pengar på morgonen och sätter in
på eftermiddagen mm. Dessa pengar bokförs då i värdetransportbolagets
namn fast det är en fråga om värdetransportbolagets kunders pengar.
Vilka pengar som tillhör respektive kund hanteras med hjälp av kvitton
och värdetransportbolagets bokföring. Här finner man källan till den
eventuella ekonomiska brottslighet som kan tänkas vara genomförd i
fallet Panaxia.
För det blir en intressant aspekt.
Värdetransportbolaget gör mao mer än att transporterar pengar, dom
omvandlar för sina kunder räkning sedlar till pengar (dvs sådana på
pengar på dataskärmar) . Någon som i högsta grad är en finansiell
verksamhet som tidigare bankerna sysslade med. Det blir också ett slack i
tid mellan det att kunden till värdetransportbolaget lämnar över sina
kontanter till värdetransportbolaget fram till dess att man får sina
pengar insatta på sitt egna bankonto. Under mellantiden är de ekonomiska
medlen i värdetransportbolagets förvar och ingår således även i
värdetransportbolagets balansräkning!
Tittar man i gamla årsredovsningar i Panaxia så kan
man se att dessa "kunder pengar i förvarar" dvs en skuld i panaxia så är
dessa pengar i en större summa än värdetransportbolagets egna kapital.
Genom att "slira" någon/några dagar med dessa transporter så finns det
riktigt stora ekonomiska medel i verksamheten i relation till
verksamhetens egna ekonomiska resurser. Som en upplagd grogrun för en
ekonomisk brottslighet. 646mkr han alltså försvinna bara de sista dagarna innan konkurs, mer pengar än vad som redovisades som eget kapital när bolaget var "friskt".
Låt oss jämföra med en
fondförvaltningsverksamhet. I en fond förvaltar ett fondbolag dina
pengar i olika tillgångar och mot denna tjänst tar man ut en avgift men
själva värdet på fonden tillhör dig som kund. Skulle du som kund sätta
in pengar i ett fondbolag som inte står under tillsyn av
finansinspektionen? Skulle svårligen tro det. Men i fallet
värdetransportbolag så gör du affärer med ett finansiellt bolag som
hanterar dina pengar men verksamheten står inte under tillsyn på annat
sätt än vilket aktiebolag som helst.
Det är inte en optimal situation enligt mig. Denna verksamheten bör enligt mig regleras då den faller inom ramen för finansiell verksamhet och bör innefattas av FIs tillsyn. punkt.
Det är inte en optimal situation enligt mig. Denna verksamheten bör enligt mig regleras då den faller inom ramen för finansiell verksamhet och bör innefattas av FIs tillsyn. punkt.
Prenumerera på:
Inlägg (Atom)
